【日本マクドナルド(2702)は買い?】株主優待が到着!2012年からの業績・不祥事・株価を徹底検証
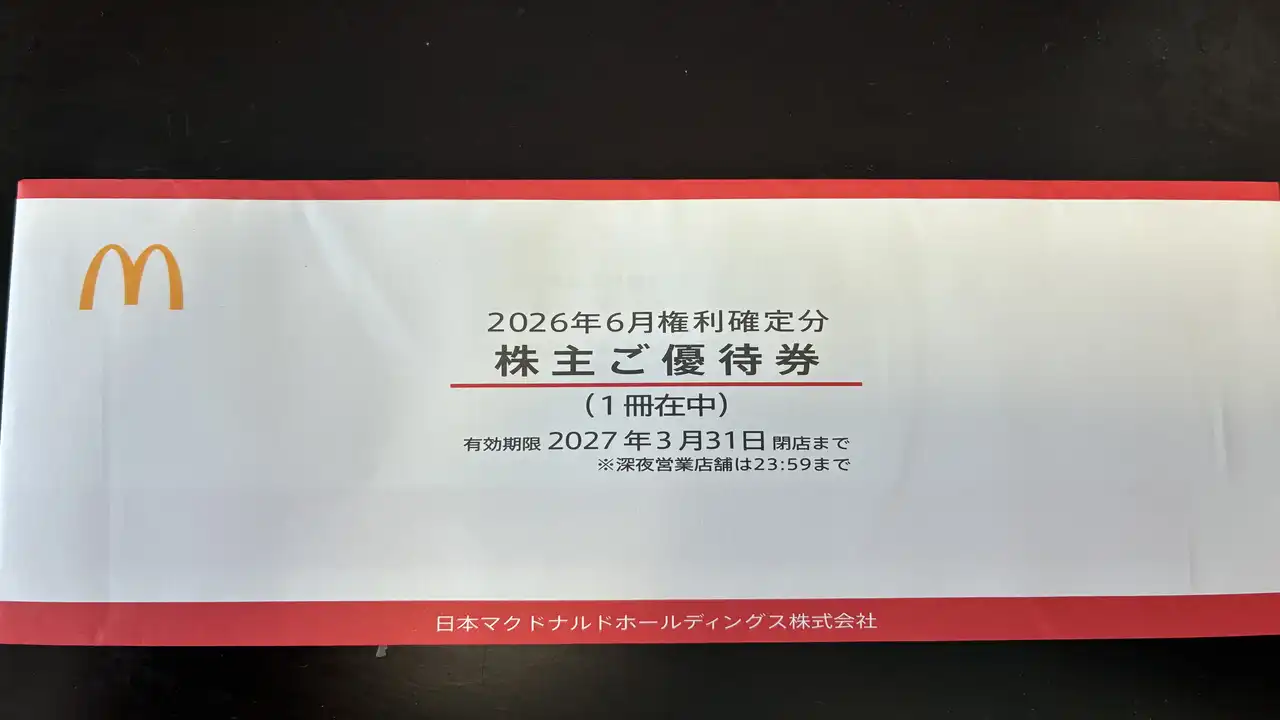
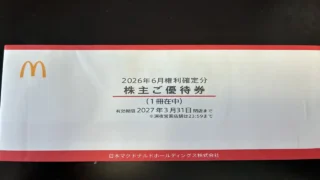
日本マクドナルドHD(2702)の2026年6月権利分の株主優待券が、今年も我が家に届きました。
個人投資家に人気の高い株主優待ですが、私はこの優待券を自分では使いません。友人や知人からいただきものをした際のお返しとして渡しており、これが想像以上に喜ばれるため、長年保有を続けています。
一方、人気の株主優待だからといって、今の株価で購入する価値があるとは限りません。
過去には食品問題によって業績が大きく悪化した時期もありましたが、その際、株価はどのように動いたのでしょうか。
今回は2012年からの企業IRを振り返り、過去の不祥事と業績回復、現在の財務・配当・株主優待の価値を検証します。
私が売らずに保有している理由と、今から新規購入する場合の判断を、それぞれ整理していきます。
① 日本マクドナルド(2702)の株主優待内容と取得条件
株主優待は年2回、人気の食事券
日本マクドナルドホールディングス(2702)の株主優待は、全国のマクドナルド店舗で利用できる食事券です。
権利確定日は毎年6月末と12月末の年2回。条件を満たした株主には、バーガー類・サイドメニュー・ドリンクの引換券がそれぞれ6枚ずつ入った優待券が贈られます。
| 優待の内容 | 詳細 |
|---|---|
| 権利確定日 | 6月末・12月末 |
| 最低必要株数 | 100株 |
| 継続保有条件 | 1年以上 |
| 優待内容 | 食事券6セット相当で1冊 |
| 年間優待回数 | 2回 |
| 発送時期 | 6月権利分は9月下旬、12月権利分は翌年3月末 |
優待券はバーガー・サイドメニュー・ドリンクを別々に使用することも可能です。
また、対象商品の範囲内で好きなメニューを選択できることも、この優待の特徴ですね。
保有株数によって優待券の冊数が変わる
株主優待は100株から取得でき、保有株数に応じて優待券の冊数が増えます。
| 保有株数 | 1回の優待 | 年間合計 |
|---|---|---|
| 100~299株 | 1冊(6セット相当) | 12セット相当 |
| 300~499株 | 3冊(18セット相当) | 36セット相当 |
| 500株以上 | 5冊(30セット相当) | 60セット相当 |
※年間合計は継続保有条件を満たし、6月・12月の両方で優待を取得した場合。
100株で年間12セット相当の優待を受けられますが、200株に増やしても優待冊数は変わりません。
優待券の冊数が増えるのは300株、500株に到達した場合です。
注意したい1年以上の継続保有条件
現在の株主優待制度では、100株を購入しただけですぐに優待を取得できるわけではありません。
6月30日と12月31日の株主名簿に、同一株主番号で3回以上連続して100株以上の保有が記録されていることが必要です。
例えば、2026年12月末から100株を保有し始めた場合、継続保有条件を満たして最初に取得できるのは2027年12月末の優待です。
また、証券会社の貸株サービスや口座間の移管などによって株主番号が変更されると、継続保有の判定に影響する可能性があります。
優待目的で購入する場合は、株数だけでなく、継続保有条件にも注意が必要です。
優待券の使い方と注意点
株主優待券は国内のマクドナルド店舗で利用できますが、一部対象外の商品や利用方法があります。
| 確認項目 | 利用条件 |
|---|---|
| バーガー類 | 対象の通常商品・期間限定商品などから選択 |
| サイドメニュー | 対象商品から選択、サイズは原則Lまで |
| ドリンク | 対象商品から選択、サイズは原則Lまで |
| モバイルオーダー | 利用不可 |
| デリバリー | 利用不可 |
| セルフオーダー端末 | 利用不可 |
| 有効期限 | 優待券の表面に記載 |
※一部商品や店舗は対象外。McCaféのスムージー・フラッペなども対象外です。
特に魅力的なのは、対象となるサイドメニューやドリンクでLサイズを選択できることです。
メニューによって通常価格に差があるため、何を選ぶかによって優待券の金銭的な価値も変わってきます。
② 株主優待はいくら得?倍ビッグマックで総合利回りを検証
選ぶメニューによって優待券の価値は大きく変わる
マクドナルドの株主優待の魅力は、対象となるメニューから好きな商品を選べることです。
例えば、2026年10月時点の公式メニュー価格を比較すると、次のようになります。
| セットメニュー | 通常価格 |
|---|---|
| ハンバーガーセット | 500円~ |
| ビッグマックセット | 770円~ |
| 倍ビッグマックセット | 1,030円~ |
※価格はポテトM・ドリンクMなどを選んだ場合。店舗により異なります。
同じ優待券3枚(バーガー・サイド・ドリンク各1枚)を使用しても、選ぶメニューによって530円以上の価格差が生まれます。
しかも、株主優待券は夕方5時以降の夜マックにも利用できるため、倍ビッグマックも選択可能です。
ポテトとドリンクをLサイズにすれば、さらに価値が上がる
通常のバリューセットでは、ポテトMからLへの変更に50円~、対象ドリンクのMからLへの変更にも50円~の追加料金が必要です。
しかし、株主優待券では、対象となるポテトやドリンクのLサイズも選択できます。
それぞれLサイズにした場合の価格を比較してみます。
| メニュー | Mサイズのセット | ポテト・ドリンクともにL |
|---|---|---|
| ハンバーガー | 500円~ | 600円~ |
| ビッグマック | 770円~ | 870円~ |
| 倍ビッグマック | 1,030円~ | 1,130円~ |
※標準的なセット価格にサイズ変更料金各50円を加えた試算です。商品・店舗によって価格は異なります。
倍ビッグマックにポテトLとドリンクLを組み合わせれば、1セット1,130円相当に格上げされます。
もちろん、すべてのメニューでこの金額になるわけではありませんが、優待券の価値を考える際には、こうした高価格メニューを選択できる点も考慮したいところ。
100株保有なら年間13,560円相当の優待
100株を継続保有条件を満たして保有すると、年間で12セット相当の優待券を受け取れます。
今回は倍ビッグマック・ポテトL・ドリンクLを選択した場合で試算。
| 計算項目 | 金額 |
|---|---|
| 1セットの換算価値 | 1,130円 |
| 年間利用可能回数 | 12セット |
| 年間優待換算額 | 13,560円 |
※毎回同じメニューを選択した場合の試算であり、現金13,560円が支給されるわけではありません。
配当金を加えた総合利回りは約2.61%
次に、2026年10月9日の終値7,640円を基準として、100株保有時の総合利回りを計算します。
2026年12月期の会社予想年間配当は1株64円です。
| 項目 | 金額・利回り |
|---|---|
| 株価(10月9日終値) | 7,640円 |
| 100株の購入資金 | 764,000円 |
| 年間予想配当 | 6,400円 |
| 配当利回り | 約0.84% |
| 年間優待換算額 | 13,560円 |
| 優待換算利回り | 約1.77% |
| 総合換算利回り | 約2.61% |
人気の株主優待であり、高価格メニューを選べる魅力がありますが、現在の株価で計算すると、総合換算利回りは約2.61%にとどまります。
なお、今回の優待換算額は倍ビッグマックセットを基準とした一例です。実際の経済的価値は、選ぶメニューや利用頻度によって変わります。
また、優待利回りが高いことと、株式そのものが割安であることは別です。購入判断には、企業業績や財務、株価水準も確認する必要がありますね。
③ 過去の不祥事でも株価は底堅かった?2012年からの業績と株価を検証
不祥事前の2013年から業績は悪化していた
日本マクドナルドは2014~2015年に食品問題が相次ぎ、経営危機に陥りました。
しかし、2012年からの決算資料を確認すると、実は食品問題が発覚する前の2013年から業績は大きく悪化していたことが分かります。
| 決算期 | 売上高 | 営業利益 | 年末株価 |
|---|---|---|---|
| 2012年 | 2,947億円 | 248億円 | 2,285円 |
| 2013年 | 2,604億円 | 115億円 | 2,687円 |
| 2014年 | 2,223億円 | ▲67億円 | 2,630円 |
| 2015年 | 1,895億円 | ▲234億円 | 2,620円 |
| 2016年 | 2,266億円 | 69億円 | 3,060円 |
| 2017年 | 2,536億円 | 189億円 | 4,955円 |
※連結業績、億円未満四捨五入。2015年は訂正後の決算数値。株価は各年の年末終値。
2013年の営業利益は前年比約53%減少しました。会社の公式50年史でも、顧客ニーズとのずれなどによって2011年頃から業績が悪化していたと説明されています。
そして2014年、食品問題が発生したことで経営状況はさらに厳しくなりました。
2014~2015年の食品問題で約350億円の最終赤字
2014年7月、中国の取引先工場で鶏肉が不適切に取り扱われている映像が報道されました。
日本マクドナルドの調査では、問題のあった鶏肉は日本に輸入されていなかったと確認されています。しかし、同社は中国産チキン商品の販売を中止するなどの対応を行いました。
さらに2015年には異物混入に関する報道が相次ぎ、消費者の信頼が大きく低下。
その結果、2015年12月期には営業損失約234億円、最終損失約350億円を計上しています。
当時の経営危機は、一時的な売上減少にとどまらず、企業の信頼そのものを揺るがす問題でした。
深刻な赤字でも年末株価は2,600円台を維持
ここで注目したいのが、当時の株価です。
2013年末の株価は2,687円、2015年末は2,620円でした。
営業利益が115億円の黒字から234億円の赤字に転落したにもかかわらず、年末株価の下落率は約2.5%にとどまっています。
さらに、2014年・2015年とも年間配当30円を維持しました。
ただし、株価が下がらなかったわけではありません。
2014年の年間高値2,965円に対し、2016年1月には2,215円まで下落。
高値からの下落率は約25.3%です。
つまり、年末株価だけでは底堅く見えても、途中では大きな含み損が発生する可能性があったということです。
また、株主優待の人気が当時の株価を支えた可能性は考えられますが、株価推移だけでその因果関係を証明することはできません。
2016年の黒字転換は、どのように実現したのか
日本マクドナルドは信頼を回復するため、ビジネスリカバリープランを実施しました。
主な取り組みは次のとおりです。
| 改善策 | 主な内容 |
|---|---|
| 食品情報の公開 | 原材料の原産国などを確認できる仕組みを整備 |
| 顧客の声を収集 | アプリ「KODO」などを通じて意見を収集 |
| 食の安全への取り組み | 「ママズ・アイ・プロジェクト」などを実施 |
| 店舗環境の改善 | 店舗改装や従業員教育を強化 |
| 商品・販売戦略 | おてごろマックや参加型キャンペーンを展開 |
2016年には営業利益69億円と黒字転換し、2017年には189億円まで回復。
既存店売上高も2016年は前年比20.0%増、2017年は12.2%増となっています。
企業の信頼回復に向けた取り組みと、商品・店舗戦略の見直しが進み、業績は回復へ向かいました。
株価も2017年末には4,955円まで上昇しています。
今回の長期データから確認できるのは、マクドナルドには過去の経営危機から業績を立て直した実績がある一方、人気企業であっても株価が25%程度下落した局面があったということです。
④ 現在の業績・財務は健全?株価7,640円は割安なのか
2018年以降は業績が着実に成長
2016年に黒字転換した日本マクドナルドは、その後も店舗改革や商品戦略の強化を進め、業績を伸ばしてきました。
2018年以降の連結業績を確認します。
| 決算期 | 売上高 | 営業利益 |
|---|---|---|
| 2018年 | 2,723億円 | 250億円 |
| 2019年 | 2,818億円 | 280億円 |
| 2020年 | 2,883億円 | 313億円 |
| 2021年 | 3,177億円 | 345億円 |
| 2022年 | 3,523億円 | 338億円 |
| 2023年 | 3,820億円 | 409億円 |
| 2024年 | 4,055億円 | 480億円 |
| 2025年 | 4,166億円 | 533億円 |
| 2026年予想 | 4,080億円 | 555億円 |
※連結決算、億円未満四捨五入。2026年は会社予想。
2018年と2025年を比較すると、売上高は約53%、営業利益は約113%増加。
特に営業利益は7年間で2倍以上となり、売上高以上のペースで利益が成長しました。
2022年には営業利益が一時的に減少しましたが、2023年以降は再び増益が続いています。
2026年も増益予想、9月の既存店売上高は10%増
2026年8月7日に公表された中間決算では、営業利益が前年同期比15.2%増加しました。
会社は同日、通期業績予想も上方修正しています。
| 業績項目 | 2026年12月期 |
|---|---|
| 上期売上高 | 2,041億円(+0.4%) |
| 上期営業利益 | 302億円(+15.2%) |
| 通期予想売上高 | 4,080億円(▲2.1%) |
| 通期予想営業利益 | 555億円(+4.2%) |
| 通期予想純利益 | 350億円(+3.2%) |
※括弧内は前年同期比または前期比。
通期では売上高が減少する予想ですが、営業利益は過去最高を更新する見込みです。
なお、売上高を確認する際は、直営店とフランチャイズ店舗の構成変化にも注意が必要です。全店売上高と連結売上高は同じ数字ではありません。
直近の9月月次データでも、既存店売上高は前年同月比10.0%増となりました。
| 2026年9月 | 前年同月比 |
|---|---|
| 既存店売上高 | +10.0% |
| 既存店客数 | +3.3% |
| 既存店客単価 | +6.5% |
客単価だけでなく客数も増加しており、一定の集客力を維持していることが分かります。
一方、売上高の伸びには価格上昇による効果も含まれます。今後は原材料費や人件費の上昇を吸収し、利益成長を継続できるかが重要になります。
自己資本比率80.9%、配当は2027年度DOE3%を目標
財務面では、高い自己資本比率が特徴です。
| 財務項目 | 数値 |
|---|---|
| 2025年末自己資本比率 | 77.0% |
| 2026年6月末自己資本比率 | 80.9% |
| 2025年営業キャッシュフロー | 532億円 |
| 2025年投資キャッシュフロー | ▲425億円 |
| 2025年末現金同等物 | 714億円 |
※キャッシュフロー・現金同等物は2025年12月期、自己資本比率の最新値は2026年6月末時点。
自己資本比率は80%を超えており、財務基盤は強固です。
また、2025年は店舗投資などで資金を支出しながら、営業活動によって約532億円の現金を生み出しています。
株主還元についても確認してみましょう。
| 決算期 | 年間配当 |
|---|---|
| 2018年 | 30円 |
| 2019年 | 33円 |
| 2020年 | 36円 |
| 2021年 | 39円 |
| 2022年 | 39円 |
| 2023年 | 42円 |
| 2024年 | 49円 |
| 2025年 | 56円 |
| 2026年予想 | 64円 |
2018年の30円から、2026年予想は64円へと2倍以上になっています。
さらに同社は、2027年度の株主資本配当率(DOE)について3%を目標としています。
DOEとは、株主資本に対して何%を配当として還元するかを示す指標です。
利益だけでなく株主資本を基準に配当を考えるため、安定的な株主還元につながる可能性があります。ただし、DOE3%は2027年度の目標値であり、最低配当額を保証するものではありません。
PER約29倍・PBR約3.5倍、現在の株価評価は高い
最後に、2026年10月9日の終値7,640円を基準として株価指標を確認します。
| 株価指標 | 数値 |
|---|---|
| 株価 | 7,640円 |
| 予想PER | 29.02倍 |
| 実績PBR | 3.47倍 |
| 2025年実績ROE | 12.7% |
| 予想EPS | 263.24円 |
| 予想配当利回り | 0.84% |
PERは株価が利益の何倍まで買われているか、PBRは純資産の何倍で評価されているかを示す指標です。
マクドナルドは高いブランド力、安定した利益成長、強固な財務基盤を持つ企業ですが、現在の予想PERは約29倍です。
2026年の予想営業増益率が4.2%であることを考えると、現在の株価には今後の安定成長に対する期待が相応に織り込まれていると考えられます。
また、2026年10月7日には、TOPIX見直しに伴う新規採用銘柄として発表されました。
今後の株式需給に影響する可能性はありますが、TOPIXへの採用だけで株価上昇が保証されるわけではありません。
今回の業績・財務・株価指標を総合すると、企業としての収益力と財務の健全性は確認できる一方で、新規購入では現在の株価評価と今後の利益成長のバランスを慎重に見極める必要があります。
⑤ まとめ|日本マクドナルド(2702)は今から買うべきか?
日本マクドナルドHD(2702)は、過去の食品問題による経営危機を乗り越え、業績を大きく回復させてきました。
現在は高い収益力と健全な財務基盤を持ち、株主優待も個人投資家から人気があります。
一方、株価7,640円で計算した予想PERは約29倍、総合換算利回りは約2.61%です。
今回の分析結果を整理します。
| 評価項目 | 確認できた内容 |
|---|---|
| 業績 | 2016年に黒字転換し、その後も利益成長 |
| 財務 | 自己資本比率80.9%と健全 |
| 配当 | 増配傾向、2027年度DOE3%目標 |
| 株主優待 | 年2回の食事券、高価格メニューも選択可能 |
| 株価 | PER約29倍と割安感は乏しい |
| 過去の下落リスク | 経営危機時には高値から約25%下落した局面も |
私の意見|なぜ私は売らずに保有しているのか
私は現在も日本マクドナルドの株式を保有していますが、実は届いた優待券を自分で使うことはほとんどありません。
友人や知人から何かをいただいた際に、お返しとして優待券を渡しています。
これが想像以上に喜ばれます。
株式を保有していることで定期的に優待券が届き、お返しの際に新たな現金支出が発生しないことも魅力です。
もちろん株式の購入には資金が必要であり、株価下落のリスクもあります。そのため、完全に無料というわけではありません。
それでも私にとっては、優待券の額面だけでは測れない価値があると感じています。
もう一つの保有理由は、過去の経営危機を乗り越えた実績です。
2014~2015年の食品問題では業績が大幅に悪化しましたが、その後は経営改革によって回復しました。
株価が大きく下落した時期もありましたが、長期的には業績回復に伴って上昇しています。
私は、株主優待の人気も株価を支える要因の一つではないかと考えています。ただし、人気があるからといって株価が下落しないわけではありません。
優待の使い勝手、企業の収益力、財務の健全性を考えると、私は現時点で売却する必要性を感じていません。
今から新規購入するなら、私は見送る
一方、今から新たに100株を購入するかと聞かれれば、私の判断は異なります。
現在の株価では約76万円の投資資金が必要で、PERも約29倍と高い水準と私は思っています。
人気の株主優待とはいえ、総合換算利回りは約2.6%にとどまっているのが積極的に買い向かえないところ。
企業としては魅力的ですが、現在の株価には将来の安定成長に対する期待がかなり織り込まれていると考えています。
そのため、私なら今の株価で急いで新規購入することはせず、株価の調整や今後の利益成長を確認しながら購入機会を待ちます。
今回の結論は次のとおりです。
| 投資判断 | 私の考え |
|---|---|
| 既存株主 | 継続保有 |
| 新規購入 | 現在の株価では見送り |
| 今後の注目点 | 株価調整、利益成長、配当政策 |
今回届いた株主優待券
最後に、2026年6月権利分として我が家に届いた株主優待券を紹介します。
私はこれからも、自分で利用するだけでなく、友人や知人へのちょっとしたお返しとして、この株主優待を活用していきたいと思います。
株主優待は金額だけで評価するものではない。しかし、株式を新たに購入するなら、優待の魅力と株価の割安性は分けて判断する。
これが、私の日本マクドナルド株に対する現在の考えです。
※本記事の株価・利回り・投資指標は2026年10月9日時点の情報を基準としています。株主優待の価値は選択するメニューや利用状況によって異なります。
※本記事は特定銘柄の売買を推奨するものではありません。最終的な投資判断はご自身の責任でお願いいたします。